인도 스마트폰 시장, 갤럭시가 중국 브랜드를 흔들다
2026년 상반기, 인도 스마트폰 시장에서 삼성 갤럭시가 점유율 1위 자리를 탈환하며 중국 브랜드의 독주를 흔드는 변화가 뚜렷해지고 있어요. 시장조사기관 카운터포인트리서치에 따르면 2025년 4분기 삼성은 인도 내 스마트폰 점유율 약 18%로 샤오미·비보·오포 등 중국 3대 브랜드를 소폭 앞서기 시작했거든요. 이건 단순한 판매 수치의 등락이 아니라, 가성비(가격 대비 성능) 하나만 보던 인도 소비자들이 내구성과 브랜드 신뢰도를 새로운 선택 기준으로 삼기 시작했다는 구조적 전환 신호예요. 14억 인구를 보유한 세계 최대 스마트폰 성장 시장에서 소비자 심리의 축이 바뀐다는 건, 글로벌 스마트폰 패권 지형 전체를 흔드는 나비효과가 될 수 있거든요. 특히 유튜브에서 ‘인도가 중국폰 대신 갤럭시 선택’, ‘선 넘은 중국 스마트폰’, ‘중국폰 내구성 테스트’ 같은 영상이 동시에 인기 급상승 차트에 오르면서, 이 흐름이 단순 통계가 아닌 실제 소비자 심리를 반영하고 있다는 게 더욱 분명해졌어요.
자세히 들여다보기: 기술과 신뢰도, 두 가지 축
삼성이 인도에서 유리한 고지를 점하게 된 첫 번째 이유는 현지 생산 인프라예요. 삼성은 인도 노이다(Noida) 공장에서 갤럭시 A시리즈·M시리즈를 직접 생산하고 있고, 이는 수입 관세 혜택과 함께 강력한 가격 경쟁력으로 이어지거든요. 인도 정부가 추진하는 PLI(생산연계인센티브, Production Linked Incentive) 정책의 핵심 수혜자 중 하나가 삼성이고, 2023년 기준 노이다 공장은 연간 약 1억 2,000만 대 규모의 생산 능력을 갖춘 세계 최대 스마트폰 단일 공장으로 알려져 있어요. 중국 브랜드들도 인도 현지 생산 비중을 높이려 시도했지만, 공급망 현지화와 정책 인센티브 선점에서 삼성이 수 년을 앞서 있는 상황이에요. 인도 정부의 ‘메이크 인 인디아(Make in India)’ 정책이 지속되는 한, 이 구조적 이점은 쉽게 뒤집히지 않을 거예요.
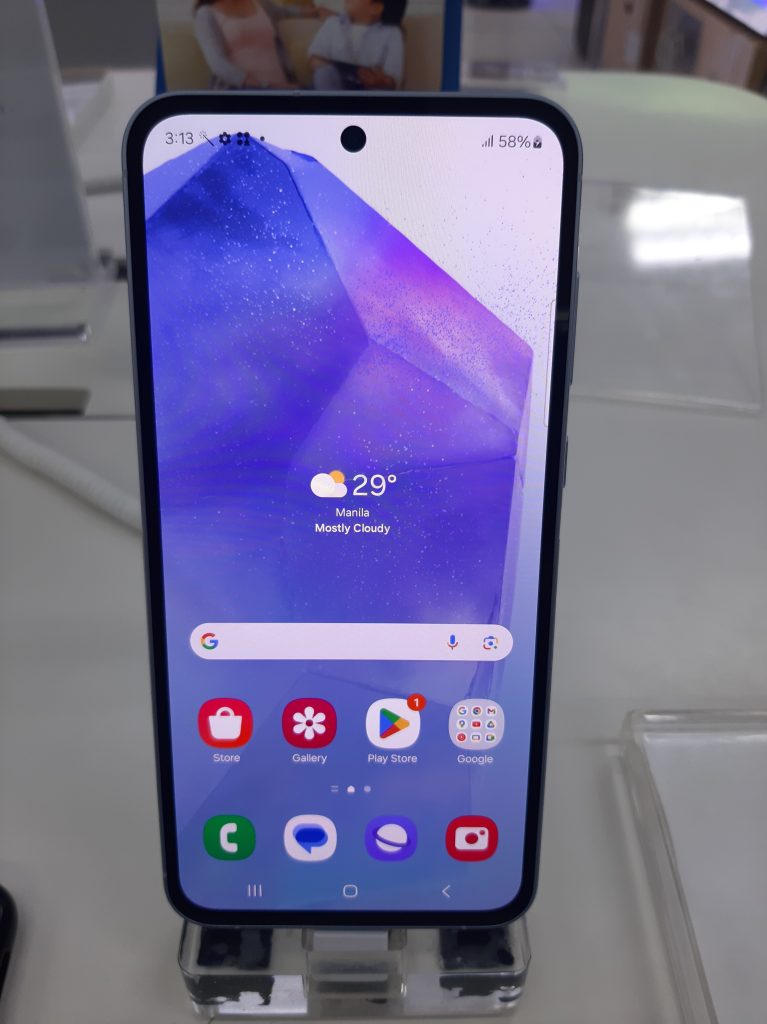
두 번째 핵심 변수는 소비자 신뢰도의 균열이에요. 2020년 인도·중국 갈완 계곡 국경 충돌 이후 인도 정부가 틱톡을 포함한 200여 개 중국 앱을 금지한 바 있고, 이 반중(反中) 정서는 하드웨어 소비에도 서서히 스며들어 왔어요. 2025년 유튜브를 중심으로 중국 스마트폰 내구성 테스트 영상이 급확산됐는데, 저가 중국 폰의 배터리 팽창·패널 분리·방수 불량 사례가 집중 조명되면서 소비자 신뢰 이탈이 가속화됐거든요. 샤오미·오포·비보는 여전히 공격적인 가격 전략을 유지하고 있지만, ‘저렴하면 믿을 수 없다’는 인식이 인도 중산층을 중심으로 빠르게 퍼지고 있어요. 반면 삼성 갤럭시 A35·A55 같은 중가형(현지 기준 2만~3만 루피대) 라인업은 인도 소비자의 첫 프리미엄 업그레이드 수요를 정확히 겨냥하면서 시장 침투율을 높이고 있어요.
비슷한 사례: 과거에도 이런 패턴이 있었어요
| 사례 | 시점 | 결과 |
|---|---|---|
| 화웨이의 미국 시장 사실상 퇴출 | 2019년 | 미국 정부 수출 규제(엔티티 리스트 등재)로 화웨이가 구글 모바일 서비스를 탑재하지 못하게 되면서 글로벌 점유율이 급락했고, 삼성과 애플이 반사이익을 나눠 가졌어요. |
| 인도 내 중국 앱 200여 개 일괄 금지 | 2020년 | 틱톡·위챗·UC브라우저 등 퇴출 이후 인도 로컬 앱과 한국·미국 플랫폼이 빠르게 대체 자리를 차지했고, 이것이 하드웨어 선호도 변화의 심리적 기반이 됐어요. |
| 일본 내 화웨이 스마트폰 퇴조 | 2019~2021년 | 보안 우려로 일본 통신사들이 화웨이 기기 판매를 중단하면서 점유율이 급락했고, 소니·샤프 등 일본 브랜드와 삼성이 시장 공백을 빠르게 채웠어요. |
전문가들의 시각: 찬성·우려·중립 세 가지
- 찬성 — 삼성의 현지화 전략, 효과가 나타나고 있다: 삼성전자의 인도 현지화 전략은 단기 이벤트가 아니라 10년 이상 쌓아온 공급망·유통망·브랜드 자산의 결과라는 평가가 나와요. 갤럭시 A35·A55가 인도 소비자의 첫 프리미엄 업그레이드 수요를 정확히 공략하고 있으며, PLI 인센티브와 결합된 가격 경쟁력이 2026년 하반기에도 유효할 것이라는 시각이에요. (카운터포인트리서치 2025년 4분기 인도 시장 보고서 기반)
- 우려 — 중국 브랜드의 반격을 과소평가하면 안 된다: 샤오미·오포 등 중국 기업들이 인도 내 R&D 센터 설립과 자체 품질 관리 강화로 빠르게 대응하고 있어, 가격 대비 품질 격차가 예상보다 빠르게 좁혀질 수 있다는 우려도 있어요. 특히 샤오미가 ‘메이드 인 인디아’ 전략을 강화하면 삼성과의 현지화 차별점이 흐려질 수 있다는 지적이에요. (IDC 아시아·태평양 모바일 시장 2025년 보고서 기반)
- 중립 — 다브랜드 공존 구도가 한동안 유지될 것: 인도 스마트폰 시장은 소득 수준과 지역에 따라 수요가 극단적으로 세분화돼 있어, 단일 브랜드 독주보다는 다브랜드 공존 경쟁이 구조적으로 지속될 가능성이 높다는 시각도 있어요. 삼성이 중가형 이상 구간에서 강세를 보이더라도, 100달러 이하 초저가 구간에서는 중국 브랜드들이 여전히 지배력을 유지할 것으로 보여요. (테크아크 인도 2025년 스마트폰 시장 분석 기반)
핵심 정리: 14억의 선택이 세계 지도를 다시 그린다
2026년 인도 스마트폰 시장은 가성비 경쟁에서 신뢰성과 브랜드 자산 경쟁으로 축이 이동하는 변곡점에 서 있어요. 삼성 갤럭시가 현지 생산 인프라와 긍정적 브랜드 이미지를 무기로 샤오미·오포·비보를 압박하는 구도는 2026년 하반기까지 이어질 가능성이 높고, 중국 브랜드들의 품질 개선 투자와 마케팅 반격도 본격화될 거예요. 한 번 흔들린 소비자 신뢰를 되찾는 데는 단기간에 쉽지 않고, 특히 유튜브를 통해 빠르게 퍼지는 부정적 사용 경험 영상은 중국 브랜드에게 지속적인 걸림돌이 될 거예요. 인도 시장의 판도 변화는 동남아시아·중동·아프리카 시장에도 도미노 효과를 줄 수 있고, 글로벌 제조사들은 인도를 단순한 판매처가 아닌 브랜드 신뢰 테스트베드(시험대)로 바라보는 시각이 점점 강해지고 있어요. 결국 14억 인도 소비자의 선택이 단순한 점유율 통계를 넘어, 글로벌 스마트폰 산업 전체의 지형을 다시 그리는 신호탄이 될 수 있다는 점, 예의 주시할 필요가 있거든요.